Antepost mondiale piloti e costruttori: meccanica, valore e tempistiche
 Available in US
Indice dei contenuti
- L’antepost è un’opzione, non una scommessa
- La meccanica del prodotto antepost
- Le finestre temporali: quando aprire, quando chiudere
- Piloti contro costruttori: due prodotti diversi
- Hedging e cash out: gli strumenti di chiusura prima del tempo
- Cercare il valore in pre-stagione
- Gli errori che vedo ripetersi su questo prodotto
- Il quadro che porto via dopo dieci stagioni
L’antepost è un’opzione, non una scommessa
Otto mesi. È il tempo medio per cui rimane aperta una posizione antepost mondiale piloti dal momento in cui la piazzi al momento in cui si chiude. Otto mesi in cui il tuo capitale è immobilizzato, in cui la quota si muove ogni settimana, in cui un infortunio, una squalifica, un cambio team possono ribaltare l’intero quadro. Chi tratta l’antepost come una scommessa sportiva tradizionale — piazzi, aspetti, vinci o perdi — non lo sta giocando: lo sta subendo.
Mercato globale delle scommesse sportive nel 2025: 111,9 miliardi di dollari di handle. Proiezione 2034: 226,2 miliardi. L’Europa pesa il 41,3% del totale, con l’Italia tra i primi cinque paesi UE per ricavi GGR. Dentro questi numeri, l’antepost rappresenta una quota piccola in volume — forse il 5-7% del totale — ma una quota disproporzionatamente grande in profitti per i bookmaker. Il motivo è semplice: il payout antepost è strutturalmente più basso, l’edge dell’operatore è strutturalmente più alto, e la maggior parte dei giocatori chiude posizione in perdita non perché sbaglia il pronostico, ma perché sbaglia la finestra temporale di ingresso e uscita.
La metafora che uso da anni con chi mi chiede consigli è questa: l’antepost è un’opzione finanziaria, non un titolo. Ha un sottostante (il pilota o il costruttore), una scadenza (l’ultima gara), una volatilità implicita (la quota), e un valore temporale che si erode man mano che ci si avvicina alla risoluzione. Trattarla come si tratta una giocata sul Vincente Gran Premio significa ignorare il 70% di ciò che la rende un prodotto separato.
La meccanica del prodotto antepost
Quando un bookmaker apre il mercato antepost, sta facendo un’operazione complessa che pochi giocatori capiscono fino in fondo. Non sta semplicemente quotando un favorito a 2,50. Sta costruendo un book che deve bilanciare ventiquattro Gran Premi di esposizione potenziale, decine di scenari di infortuni, dieci team con interessi commerciali diversi, e — soprattutto — deve gestire il flusso di puntate che entreranno nei prossimi otto mesi senza mai sbilanciare il proprio rischio aggregato.
Il margine bookmaker su un mercato antepost piloti è tipicamente più alto di quello sul Vincente Gran Premio. Sul Vincente, il payout medio per un mercato ben costruito in Italia si attesta intorno al 92-93%. Sull’antepost mondiale, scende all’82-85%. Questi sette-otto punti percentuali di differenza sono il prezzo che il giocatore paga per avere l’opzione di chiudere una posizione mesi prima che si risolva.
Il calcolo dell’overround antepost è anche più complesso di quello dei mercati singoli. Su un Vincente GP ci sono venti piloti, venti quote, una somma facile di probabilità implicite. Su un antepost mondiale piloti la stessa struttura, ma le probabilità incorporano scenari condizionali — “vince se non si infortuna”, “vince se il team non lo licenzia”, “vince se Audi è competitiva entro Imola”. Ogni scenario condizionale aggiunge incertezza, e l’incertezza si traduce in margine.
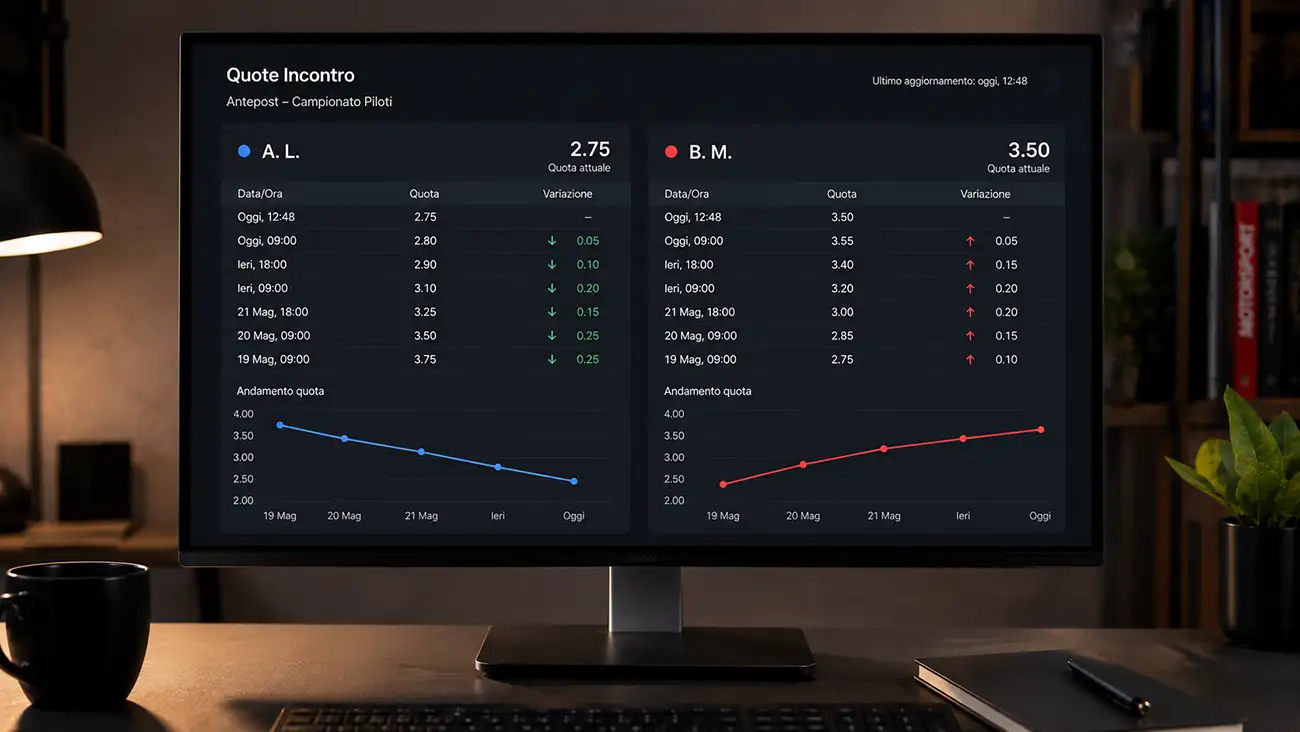
Le quote antepost si aggiornano con una frequenza diversa dai mercati singoli. Su un Vincente GP la quota si muove ogni ora nei tre giorni precedenti la gara, ma resta fissa nelle settimane precedenti. Su un antepost si muove con eventi esterni: una dichiarazione, un test privato, una conferma di rinnovo contrattuale, una caduta in allenamento privato. Il giocatore antepost deve seguire il calendario degli eventi esogeni, non quello delle gare.
Le finestre temporali: quando aprire, quando chiudere
La domanda più frequente che ricevo sull’antepost non è “su chi giocare” ma “quando piazzare”. Ed è la domanda giusta, perché il “quando” pesa quanto o più del “chi”. Il prezzo che paghi e il valore residuo che hai dipendono interamente dal momento di ingresso.
Ci sono quattro finestre operative principali in una stagione di motorsport. La prima è l’apertura, da metà novembre alla presentazione delle monoposto: il bookmaker pubblica le quote, ma su informazione limitata. Sono quote “ampie”, margini massimi, ma il giocatore informato — chi ha letto le notizie tecniche, chi conosce le mosse di mercato piloti — può trovare valore prima che il consenso emerga.
La seconda è il periodo test pre-stagionali, da febbraio ai primi di marzo. È la finestra più pericolosa. Le quote si muovono in modo violento sulla base di tempi che spesso non sono rappresentativi. Christian Horner una volta ha detto che le mosse della FIA si stanno muovendo nella direzione giusta per produrre gare competitive — è una dichiarazione fatta in questa finestra, dove ogni parola pesa il triplo perché il mercato è fame di informazione.
La terza è il primo terzo di stagione, dai primi tre ai primi otto Gran Premi. Qui le quote diventano più affidabili perché basate su gare reali, ma il valore residuo si comprime. Un favorito che vince i primi due GP passa da 3,50 a 1,80 in tre settimane. Chi entra in questa finestra paga un premio significativo rispetto a chi è entrato prima — ma compra anche una probabilità più solida.
La quarta è la coda di stagione, dalle ultime cinque-sei gare alla risoluzione. Qui non si parla più di valore lungo, ma di hedging e cash out. Le quote sono compresse, l’edge è quasi nullo per chi entra da zero, ma per chi ha già posizione il mercato offre strumenti per limitare il rischio o monetizzare anticipatamente.
Una sotto-finestra che merita un commento separato è quella tra la presentazione delle monoposto e il primo giorno di test. Sono dieci giorni in cui le foto delle livree girano sui social, gli ingegneri rilasciano dichiarazioni misurate, e i bookmaker aggiornano le quote sulla base di segnali visivi più che di dati. È una finestra in cui il rumore è massimo e l’informazione minima. Personalmente, non apro mai posizioni antepost in questi dieci giorni — il prezzo è ingiustificatamente volatile e quasi sempre peggiora rispetto a pochi giorni dopo. Aspettare i primi tempi sul giro, anche se di test, restituisce dati infinitamente più affidabili delle dichiarazioni dei direttori tecnici a microfono caldo.
Piloti contro costruttori: due prodotti diversi
Una confusione che vedo ricorrere è trattare antepost piloti e antepost costruttori come variazioni dello stesso prodotto. Lo sono solo in apparenza. Strutturalmente sono due cose molto diverse, e capirne la differenza significa scegliere il prodotto giusto per la propria strategia.
L’antepost piloti è centrato sull’individuo. La probabilità dipende dalla forma del pilota, dalla sua salute, dalle sue decisioni contrattuali, dal suo rapporto con il team. Sono variabili instabili, con eventi binari potenzialmente devastanti — un infortunio in allenamento può azzerare un capitale antepost in un weekend. La volatilità è alta, l’edge potenziale è alto, ma anche il rischio idiosincratico è massimo.
L’antepost costruttori è centrato sulla struttura. La probabilità dipende dalla performance dell’auto o della moto, che è un’entità più stabile rispetto al pilota. Un’auto vincente resta vincente per gran parte della stagione anche se uno dei piloti si infortuna, perché il compagno raccoglie i punti. La volatilità è inferiore, l’edge potenziale è anche inferiore, ma il rischio idiosincratico è ridotto. Per il giocatore conservativo, il mercato costruttori è quasi sempre la scelta migliore.
C’è anche un effetto strutturale 2026 che amplifica la differenza. L’ingresso in F1 di Audi, Cadillac e Ford come power unit Red Bull crea variabilità su entrambi i mercati, ma in modo asimmetrico. Sul mercato piloti, il favorito top continua a essere un nome consolidato — Verstappen, Leclerc, Hamilton — perché il pilota è “portatile” e non perde la sua qualità intrinseca con il cambio regolamento. Sul mercato costruttori, invece, una rivoluzione tecnica come quella 2026 ribalta le gerarchie. Quindi nelle stagioni di rottura, il valore relativo si sposta dai piloti verso i costruttori dell’antepost — meno consenso di mercato, più opportunità.
Esiste anche una correlazione meno discussa tra i due prodotti, che si può sfruttare a fini di copertura. Se ho una posizione piloti su un nome di un certo team, e quel team perde improvvisamente competitività, posso aprire una posizione contraria sul costruttori per limitare la perdita. Non azzera il rischio, ma lo riduce sensibilmente. È quello che in finanza si chiama hedge cross-market.
Hedging e cash out: gli strumenti di chiusura prima del tempo
Otto mesi sono troppi per molti giocatori. Anche chi ha disciplina e capitale rischia di sviluppare attaccamento alla posizione, di non vedere il momento in cui chiuderebbe in modo razionale. Per questo i bookmaker hanno reso disponibili strumenti di chiusura anticipata: il cash out e l’hedging manuale.
Il cash out è la forma più semplice. Il bookmaker calcola in tempo reale quanto vale la mia posizione “se la chiudessi adesso”, offre quel valore, io accetto o rifiuto. È pratico, immediato, e ha un costo nascosto enorme: il bookmaker applica al cash out un margine che spesso è doppio rispetto al margine sul mercato originale. In altre parole, il cash out su antepost è uno dei prodotti meno favorevoli al giocatore nell’intero palinsesto.
L’hedging manuale è più laborioso ma molto più efficiente. Anziché accettare il cash out, vado sul mercato attuale (Vincente Mondiale dell’antepost stesso, oppure mercati derivati) e apro posizioni contrarie che neutralizzano in parte o totalmente il mio rischio. Esempio: ho aperto a settembre un antepost su Verstappen vincente mondiale a 7,00 per 100 euro. A metà stagione lui è ai vertici, la quota è scesa a 1,80. Se cash out, il bookmaker mi offre forse 320 euro contro un potenziale di 700. Se invece apro una posizione contraria sul favorito attuale Norris a 1,80, copro il 60-70% del mio profitto potenziale lasciando aperta una piccola exposure. Più lavoro, più ritorno.
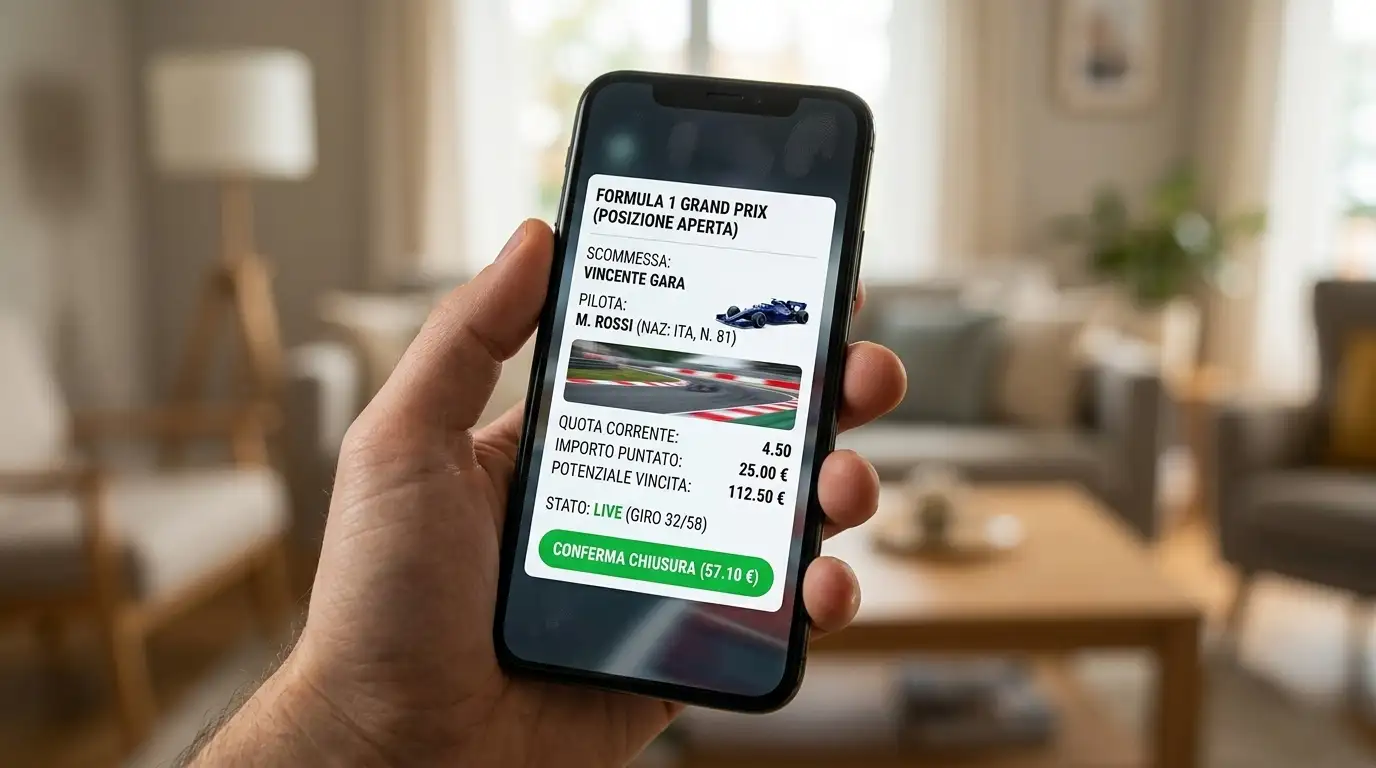
Wayne Taylor e collaboratori, in uno studio del 2025 sui mercati post-legalizzazione, hanno osservato che la facilità di accesso a strumenti come il cash out genera un effetto di overuse: la stessa funzione che dovrebbe ridurre il rischio finisce per generare comportamenti compulsivi nel medio termine. Per il giocatore disciplinato il messaggio è chiaro: usare il cash out solo dopo aver verificato che il prezzo offerto non sia significativamente peggiore di un hedging manuale equivalente.
Cercare il valore in pre-stagione
La caccia al value antepost in pre-stagione è uno degli esercizi più puri che esistano nel betting motorsport. Niente gare ancora corse, niente forma misurata, solo lettura dei segnali. Chi sa leggere i segnali trova valore; chi cerca certezze paga il margine pieno.
Il primo segnale è il mercato piloti. I cambi di scuderia di un certo livello — Hamilton in Ferrari, un campione MotoGP che passa a una marca rivale — non si traducono mai linearmente in quote. Il mercato sovrastima la prima stagione del pilota nel nuovo team se è un nome carismatico, e la sottostima se è un nome tecnicamente forte ma meno mediatico. Nei dieci anni recenti, otto su dieci primi anni di “super pilota in nuovo team” si sono chiusi sotto le aspettative del mercato. L’antepost contrario al consensus è un trade che ha pagato.
Il secondo segnale è il mercato regolamenti. Quando c’è una rivoluzione tecnica, il top team del ciclo precedente è quasi sempre sopravvalutato nel primo anno del nuovo. Lo abbiamo visto nel 2014, nel 2022. Nel 2026 lo stesso effetto si replica. Chi pubblica quote sul costruttore campione del 2025 sotto la soglia psicologica del 3,00 sta probabilmente prezzando con un bias di continuità che non sopravvive ai dati reali della prima metà di stagione.
Il terzo segnale è il pubblico. L’audience F1 è esplosa: 1,6 miliardi di viewer cumulati nel 2024 secondo i dati Liberty Media, 827 milioni di telespettatori reali con una crescita del 63% dal 2018 al 2024. Più pubblico significa più volume di puntata, ma anche più puntata “emotiva”, quella dei nuovi tifosi che giocano sul nome conosciuto. Questo crea un’inefficienza sistematica: i nomi popolari sono leggermente sopravvalutati, i nomi tecnicamente forti ma meno noti sono leggermente sottovalutati. È un edge piccolo ma persistente.
H2 Gambling Capital ha analizzato che la crescita dei mercati legali è strutturale, non solo legata a singoli eventi. Più volume non significa più efficienza — anzi, spesso significa più rumore. Il giocatore informato, in mercati che crescono velocemente, ha più opportunità di trovare quote disallineate. La condizione è non lasciarsi a propria volta trascinare dal rumore.
C’è un quarto segnale, più sottile ma costante: l’analisi dei mercati antepost gemelli su bookmaker diversi. Due operatori ADM, sullo stesso pilota, pubblicano spesso quote che differiscono dell’8-12% nei primi quaranta giorni di apertura del mercato. Questo non è arbitraggio — i margini bookmaker assorbono la differenza — ma è un segnale di disaccordo sull’effettiva probabilità implicita. Quando vedo due operatori grandi che divergono significativamente, la mia regola è entrare sul lato più favorevole solo se quel lato corrisponde anche alla mia stima indipendente. Se la mia stima dice il contrario, il segnale di divergenza è una conferma che il mercato non sa cosa pensare, e in questi casi conviene aspettare.
Per applicare in modo strutturato questi principi a una specifica stagione, conviene leggere i mercati nel contesto del regolamento. Ho trattato la lettura per la stagione di rottura attuale in questa guida dettagliata sulle quote F1 2026.
Gli errori che vedo ripetersi su questo prodotto
Negli anni ho catalogato un piccolo elenco di errori ricorrenti tra chi gioca antepost. Sono errori che hanno tutti la stessa radice: trattare il prodotto come una scommessa singola anziché come una posizione di portafoglio.
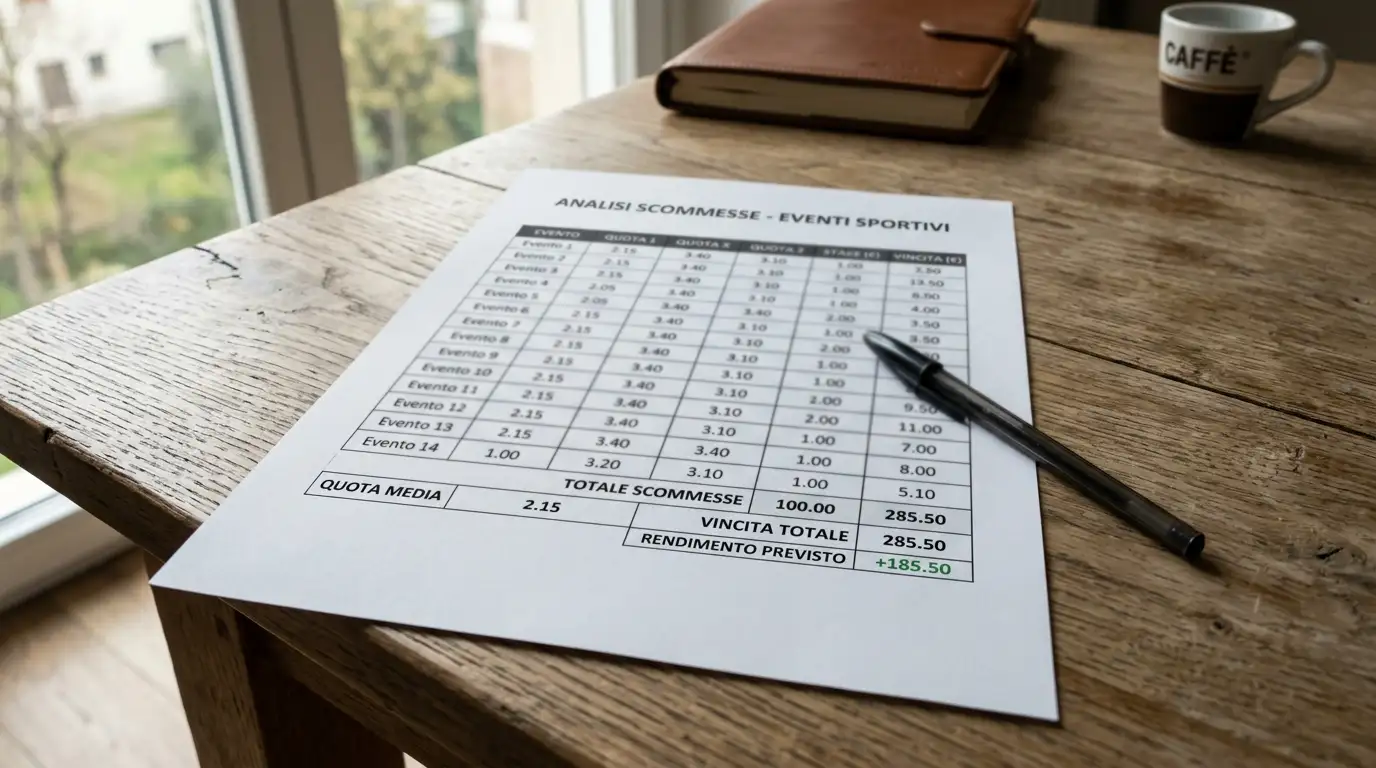
Il primo errore è non frazionare l’ingresso. Una posizione antepost da 200 euro piazzata in un’unica giocata a febbraio espone a tutta la volatilità di prezzo successiva. La stessa posizione frazionata in quattro entry da 50 euro — pre-test, post-test, post-GP1, post-GP3 — produce una media di acquisto più equilibrata e dà la possibilità di correggere la rotta. È un principio elementare di trading che vale anche qui.
Il secondo errore è ignorare il calendario eventi non-gara. Le mosse contrattuali, gli annunci stagionali, le voci di mercato piloti — tutto sposta la quota molto prima che la gara cominci. Chi guarda solo le gare scopre i movimenti già completati.
Il terzo errore, e forse il più costoso, è giocare l’antepost senza una bankroll dedicata. Il capitale antepost è capitale immobilizzato per mesi: se è lo stesso del betting tattico settimanale, prima o poi si è costretti a chiudere la posizione antepost in perdita per liberare cassa. La regola è separare i due capitali, e non sconfinare. Uno studio di Gianluca Di Censo e collaboratori dell’Università di Adelaide e Flinders ha mostrato che la mancanza di separazione tra forme diverse di puntata correla con i punteggi PGSI di problem gambling — un dato che ognuno dovrebbe avere in mente prima di confondere capitale tattico e capitale di portafoglio.
Il quarto errore è non rivalutare la posizione almeno una volta al mese. La quota si muove. Le condizioni cambiano. Una posizione che aveva senso a febbraio può non averlo più ad aprile. Rivalutare significa: ricalcolare la probabilità implicita, confrontarla con la probabilità reale aggiornata, decidere se mantenere, hedgiare o chiudere. È noioso, ma è il lavoro che separa il giocatore disciplinato dal tifoso con scheda aperta.
Il quinto errore — l’ho visto anche in giocatori esperti — è confondere “quota bassa” con “scarso valore”. Una quota di 1,40 può essere ricca di valore se la mia stima di probabilità reale è del 78%; una quota di 8,00 può essere povera di valore se la mia stima è del 9%. Il prezzo assoluto non significa niente senza il confronto con una probabilità calcolata. Su antepost, dove le quote possono essere altissime per outsider e bassissime per favoriti consolidati, questo errore di intuizione costa il maggior numero di posizioni male prezzate.
Il quadro che porto via dopo dieci stagioni
L’antepost mondiale è il prodotto che meglio premia la disciplina nel betting motorsport, e quello che peggio premia la passione. Non è un mercato per chi ama un pilota e vuole “vederlo vincere” con la scheda in mano. È un mercato per chi accetta che otto mesi sono lunghi, che il valore si paga, che il prezzo medio è la metrica più importante, e che la chiusura anticipata può essere tanto strategica quanto l’apertura.
Le tre cose che mi porto via dopo dieci stagioni di lavoro su questo prodotto: prima, non aprire mai una posizione antepost senza aver definito in anticipo il punto di uscita per cash out o hedging. Seconda, separare il capitale antepost dal capitale tattico — sono due bankroll, due strategie, due metriche di performance. Terza, trattare la quota come un prezzo di mercato, non come un giudizio di probabilità: la quota si muove, e la mia decisione si confronta con quella di domani, non con la mia di ieri.
Quando conviene aprire una posizione antepost: pre-stagione o dopo i primi GP?
Dipende dal tipo di stagione. In una stagione di continuità regolamentare, la pre-stagione offre quote più alte ma su base di informazione completa: ha senso entrare prima. In una stagione di rottura come il 2026, conviene aspettare almeno i primi tre Gran Premi per avere dati reali sulle nuove monoposto. La regola che applico io: frazionare l’ingresso in tre o quattro tranche distribuite tra pre-test e GP3 per mediare il prezzo di acquisto.
Il cash out su antepost annuali ha senso o erode tutto il valore?
Il cash out su antepost è uno dei prodotti meno favorevoli del palinsesto. Il margine applicato dal bookmaker sulla chiusura anticipata è spesso doppio rispetto a quello del mercato originale. L’alternativa sensata è l’hedging manuale, che richiede più lavoro ma preserva una quota significativamente maggiore del profitto potenziale. Il cash out va considerato solo in due casi: posizione molto piccola o necessità urgente di liquidità.
Quanto pesa un cambio team sulla quota di un pilota a stagione iniziata?
Un cambio team annunciato in stagione muove la quota antepost del pilota di due-tre punti decimali in poche ore. Storicamente, le prime stagioni in un nuovo team sono sotto le aspettative del mercato: il pilota deve adattarsi alla vettura, al feedback degli ingegneri, alle dinamiche interne. Su otto cambi di alto profilo nei dieci anni recenti, sei sono finiti sotto la quota di apertura. Vendere il favorito su un cambio team annunciato è statisticamente uno dei trade più solidi del mercato antepost.
Creato dalla redazione di «Scommesse Motorsport».